MSCI Soroti Tata Kelola Pasar Modal Indonesia, Reformasi Jadi Kunci Pertahankan Status Emerging Market
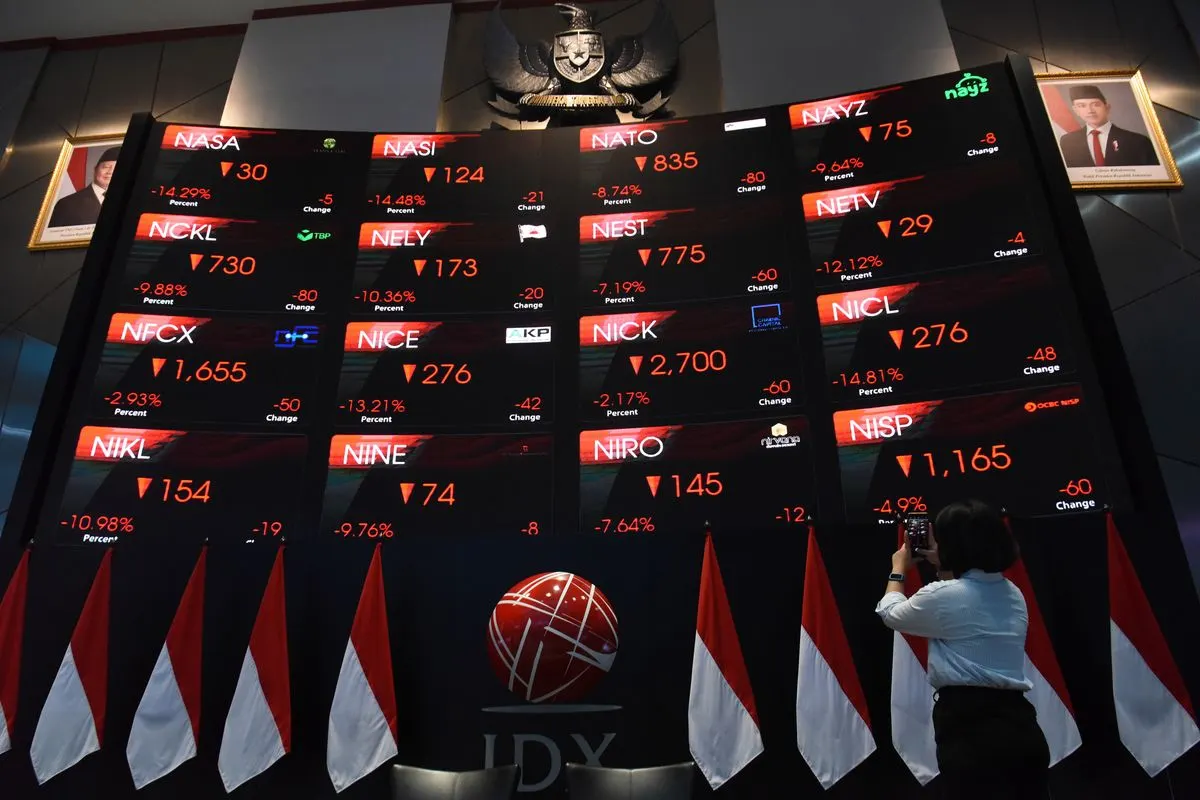
InfoNasabah.com - Usulan Morgan Stanley Capital International (MSCI) mengubah klasifikasi pasar modal Indonesia dari Emerging Market menjadi Standalone Market menjadi peringatan bagi pemerintah dan regulator untuk mempercepat reformasi tata kelola. Persoalan yang menjadi perhatian bukan hanya perkembangan harga saham, melainkan juga keterbukaan kepemilikan, dugaan transaksi terkoordinasi, serta efektivitas pengawasan dan penegakan hukum.
MSCI memulai konsultasi atas rencana reklasifikasi tersebut pada 15 Oktober 2026. Penyedia indeks global itu menilai masih terdapat persoalan mendasar dalam tata kelola pasar modal Indonesia. Jika tidak ada perbaikan yang material, proses perubahan klasifikasi berpotensi berlanjut.
Tekanan terhadap posisi Indonesia terlihat dari penurunan sejumlah indikator dalam indeks MSCI. Hingga akhir September 2026, kapitalisasi saham Indonesia yang tercatat dalam indeks tersebut menyusut 55 persen, dari US$119,14 miliar menjadi US$53,36 miliar.
Bobot Indonesia di MSCI Emerging Markets juga turun dari 1,16 persen menjadi 0,43 persen. Pada saat yang sama, jumlah saham Indonesia yang menjadi konstituen indeks berkurang dari 18 menjadi sembilan saham.
Perkembangan tersebut memperlihatkan bahwa besarnya ukuran pasar belum tentu mencerminkan kualitas tata kelola. Kepercayaan investor internasional juga ditentukan oleh transparansi informasi, integritas perdagangan, dan kepastian hukum.
Karena itu, usulan MSCI seharusnya menjadi momentum untuk memperkuat fondasi pasar modal nasional. Kapitalisasi yang besar tidak cukup untuk mempertahankan daya saing apabila tidak ditopang kredibilitas pasar dan perlindungan investor.
Pertumbuhan pasar perlu ditopang tata kelola yang transparan
Kinerja pasar modal Indonesia selama ini kerap dilihat dari pergerakan Indeks Harga Saham Gabungan (IHSG), pertumbuhan kapitalisasi pasar, dan peningkatan jumlah perusahaan yang mencatatkan sahamnya di bursa.
Indikator tersebut memang menggambarkan perkembangan pasar, tetapi belum sepenuhnya menunjukkan kualitas perdagangan dan perlindungan investor. Sorotan MSCI menggarisbawahi pentingnya keterbukaan struktur kepemilikan saham serta kewajaran dalam proses pembentukan harga.
Investor global perlu memperoleh kepastian bahwa saham yang dikategorikan sebagai free float memang tersedia untuk diperdagangkan oleh publik. Aktivitas perdagangan juga harus berlangsung secara wajar dan terlindungi dari praktik transaksi terkoordinasi.
Sejumlah agenda pembenahan telah didorong oleh regulator. Langkah tersebut mencakup peningkatan keterbukaan informasi kepemilikan saham di atas 1 persen, pengungkapan konsentrasi kepemilikan, serta peningkatan batas minimum free float menjadi 15 persen.
Namun, penerbitan aturan baru saja tidak cukup untuk menjawab persoalan. Konsistensi pelaksanaan dan efektivitas pengawasan menjadi penentu apakah reformasi benar-benar menghasilkan perubahan di pasar.
Otoritas Jasa Keuangan (OJK) dan Bursa Efek Indonesia (BEI) perlu memperkuat pengawasan terhadap kepatuhan emiten, transparansi pemilik manfaat (beneficial ownership), serta penanganan transaksi yang mencurigakan.
Penilaian terhadap kualitas perusahaan tercatat juga perlu dilakukan secara berkesinambungan. Dengan begitu, keberhasilan pasar modal tidak hanya diukur melalui jumlah emiten dan nilai kapitalisasi, tetapi juga dari terciptanya perdagangan yang adil, terbuka, dan terpercaya.
Potensi arus modal keluar menjadi risiko lanjutan
Perubahan klasifikasi Indonesia menjadi Standalone Market berpotensi membawa dampak yang melampaui penurunan posisi dalam indeks global. Salah satu risiko utamanya adalah perubahan strategi alokasi dana oleh manajer investasi internasional.
Jika saham Indonesia dikeluarkan dari MSCI Emerging Markets, dana pasif yang menggunakan indeks tersebut sebagai acuan berpotensi melepas kepemilikannya. Sementara itu, investor aktif dapat mengurangi eksposur apabila memandang risiko investasi di pasar domestik semakin tinggi.
Sejumlah lembaga investasi memperkirakan potensi arus modal keluar mencapai sekitar US$4 miliar dari dana pasif dan US$15 miliar dari investor aktif apabila reklasifikasi benar-benar diterapkan.
Angka tersebut masih berupa proyeksi, bukan kepastian besaran dana yang akan meninggalkan Indonesia. Meski demikian, estimasi itu menunjukkan risiko yang perlu diperhitungkan pemerintah dan otoritas keuangan.
Tekanan terhadap pasar saham juga berpotensi merembet ke sektor riil. Penurunan harga dan valuasi saham dapat menyulitkan perusahaan memperoleh pendanaan melalui pasar modal. Dampaknya bisa dirasakan pada rencana ekspansi, investasi, inovasi, hingga penciptaan lapangan kerja.
Selain itu, keluarnya modal asing berpotensi memberikan tekanan terhadap nilai tukar rupiah dan sentimen pasar keuangan. Besarnya dampak akan bergantung pada kondisi makroekonomi serta respons kebijakan pemerintah dan regulator.
Oleh sebab itu, isu klasifikasi MSCI perlu dipandang sebagai bagian dari agenda menjaga ketahanan ekonomi nasional. Pemerintah tidak hanya perlu menyiapkan langkah mitigasi terhadap potensi arus modal keluar, tetapi juga memperkuat basis investor domestik.
Partisipasi investor dalam negeri dapat membantu menjaga stabilitas pasar ketika terjadi perubahan alokasi dana asing. Namun, penguatan investor domestik harus tetap berjalan seiring dengan pemenuhan standar tata kelola internasional.
Ketahanan pasar modal akan lebih kuat apabila dibangun di atas fondasi yang kredibel sehingga kepercayaan investor dalam negeri maupun luar negeri dapat dipertahankan.
Reformasi pasar modal harus menyentuh persoalan mendasar
Menghadapi usulan reklasifikasi MSCI, Indonesia membutuhkan pembenahan menyeluruh terhadap persoalan struktural pasar modal. Respons jangka pendek tidak akan cukup apabila masalah transparansi, kepemilikan saham, dan penegakan hukum belum ditangani secara konsisten.
OJK, BEI, Kustodian Sentral Efek Indonesia (KSEI), dan pemerintah perlu memperkuat koordinasi untuk memastikan keterbukaan informasi kepemilikan serta kualitas free float memenuhi standar yang dibutuhkan pasar.
Transparansi beneficial ownership menjadi salah satu agenda penting. Keterbukaan tersebut memungkinkan investor mengetahui pihak yang sebenarnya memiliki dan mengendalikan perusahaan terbuka.
Selain itu, kategori free float harus benar-benar merepresentasikan saham yang tersedia untuk diperdagangkan publik. Pemenuhan ketentuan secara administratif tanpa keterbukaan kepemilikan yang memadai berisiko menimbulkan keraguan terhadap kualitas pasar.
Pembenahan juga harus mencakup pengawasan dan penegakan hukum. Regulator perlu memastikan setiap indikasi manipulasi pasar maupun transaksi terkoordinasi ditangani secara konsisten, transparan, dan proporsional.
Pemanfaatan teknologi dalam sistem pengawasan dapat diperkuat untuk mendeteksi pola transaksi tidak wajar secara lebih cepat. Setiap indikasi pelanggaran selanjutnya perlu ditindaklanjuti berdasarkan bukti dan mekanisme hukum yang berlaku.
Di sisi lain, komunikasi dengan MSCI dan investor institusi internasional perlu dilakukan secara terbuka. Penjelasan mengenai agenda reformasi harus disertai data, perkembangan implementasi, dan bukti konkret peningkatan tata kelola.
Perbaikan yang material dan berkelanjutan menjadi aspek penting dalam proses evaluasi MSCI terhadap usulan perubahan klasifikasi Indonesia.
Membangun pasar modal yang kredibel dan berkelanjutan
Dalam jangka menengah, pengembangan pasar modal Indonesia perlu lebih menekankan kualitas dibandingkan sekadar mengejar pertumbuhan kapitalisasi dan jumlah perusahaan tercatat.
Pendalaman pasar harus disertai peningkatan kualitas emiten, perluasan partisipasi investor domestik, serta penguatan perlindungan investor ritel.
Regulator juga perlu memastikan mekanisme perdagangan berjalan transparan dan memberikan kesempatan yang adil kepada seluruh pelaku pasar. Kepastian hukum dan konsistensi pengawasan harus menjadi bagian dari standar pengelolaan pasar modal nasional.
Kepercayaan investor global perlu dijaga bersamaan dengan upaya memperluas partisipasi investor domestik. Keduanya memiliki peran dalam mendukung pembiayaan perusahaan dan menjaga keberlanjutan pasar keuangan.
Pada akhirnya, usulan perubahan klasifikasi MSCI menjadi pengingat bahwa pertumbuhan pasar modal tidak dapat dipisahkan dari integritas institusi yang mengelolanya.
Indonesia membutuhkan pasar modal yang bukan hanya memiliki kapitalisasi besar, melainkan juga menjamin keterbukaan informasi, kewajaran transaksi, perlindungan investor, dan kepastian hukum. Fondasi tersebut menjadi prasyarat bagi pasar modal nasional untuk tumbuh lebih sehat, tangguh, dan berdaya saing di tingkat internasional.